Bei einer Neubaufinanzierung gibt es einige wichtige Punkte, die beachtet werden sollten.
Ich unterstütze Sie dabei.
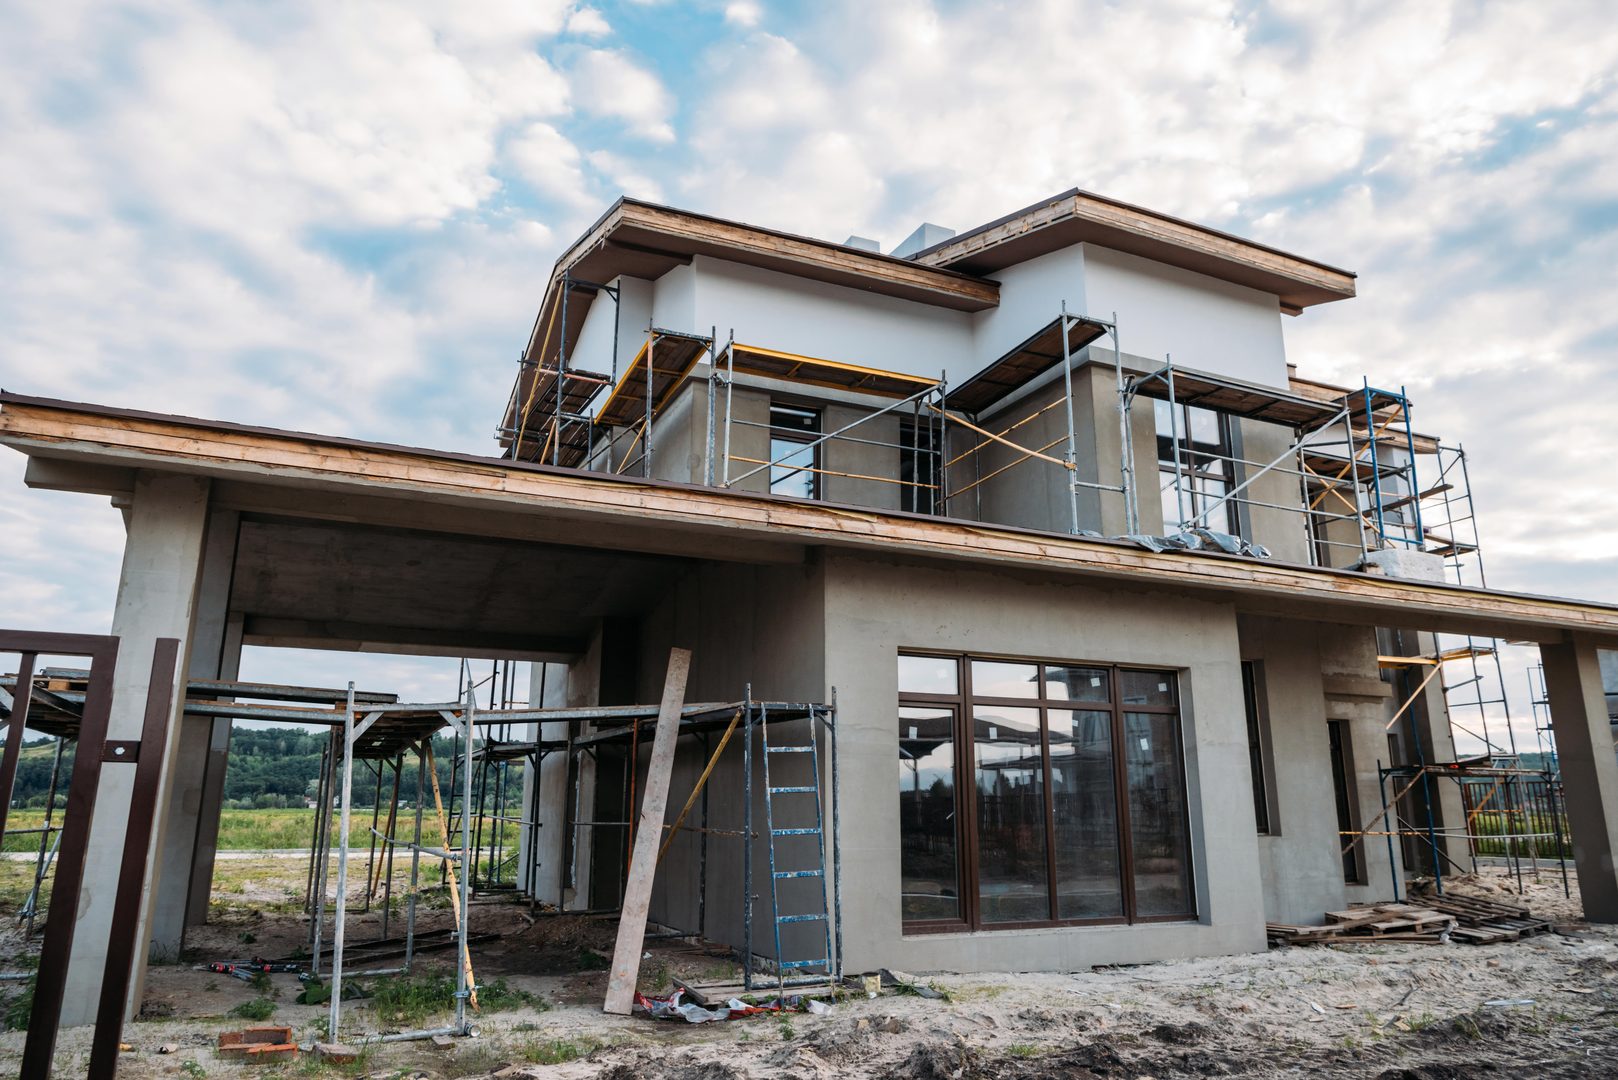
Ein neues Haus nach den eigenen Vorstellungen – ob massiv gebaut oder in Fertigbauweise, mit eigener Planung oder vom Bauträger: Für die meisten Menschen ist ein Neubau die größte Investition ihres Lebens. Anders als beim Kauf einer fertigen Immobilie entstehen die Kosten nach und nach, und bis zum Einzug vergehen oft viele Monate. Damit Ihre Finanzierung diese Zeit sicher trägt, sollte sie von Anfang an gut geplant sein.
Darauf kommt es bei der Neubaufinanzierung an
Budgetplanung
Bevor Sie mit der Finanzierung beginnen, ist es wichtig, Ihr Budget zu analysieren und festzulegen, wie viel Sie sich leisten können. Berücksichtigen Sie dabei nicht nur die Kosten für Grundstück und Haus, sondern auch die Nebenkosten: Grunderwerbsteuer, Notar- und Grundbuchgebühren (als Faustwert rund 2 Prozent des Kaufpreises, Schätzung), gegebenenfalls eine Maklerprovision für das Grundstück, Erschließung und Hausanschlüsse, Außenanlagen sowie Einrichtung. Ein Puffer für Unvorhergesehenes gehört ebenfalls in die Planung.
Kreditvergleich
Ich vergleiche für Sie verschiedene Kreditangebote von Banken und anderen Finanzinstituten, um passende und günstige Konditionen für Sie zu finden. Dabei achte ich auf Zinssätze, Laufzeiten, Tilgungsmöglichkeiten und eventuell anfallende Gebühren.
Eigenkapital
Je mehr Eigenkapital Sie für die Finanzierung einbringen können, desto besser sind oft die Konditionen des Kredits. Versuchen Sie daher, möglichst viel Eigenkapital anzusparen. Auch Eigenleistungen am Bau erkennen manche Banken in gewissem Umfang an – vorausgesetzt, sie sind realistisch geplant.
Baufortschritt
Bei einer Neubaufinanzierung wird das Darlehen in der Regel in Raten ausgezahlt, je nach Baufortschritt. Ich achte mit Ihnen darauf, dass die Auszahlungen mit dem Fortschritt des Baus übereinstimmen und dass Sie genügend finanzielle Mittel haben, um die Zwischenfinanzierungen zu decken. Für Beträge, die noch nicht abgerufen sind, berechnen viele Banken nach einer gewissen Zeit Bereitstellungszinsen. Eine realistische Bauzeitplanung hilft, diese Kosten gering zu halten.
Fördermöglichkeiten
Ich informiere Sie über mögliche staatliche Förderprogramme oder Zuschüsse für Ihren Neubau. Diese können Ihnen helfen, die Finanzierungskosten zu reduzieren. Mehr dazu lesen Sie weiter unten unter KfW-Förderung und Landesmittel.
Absicherung
Während der Bauphase und danach sollten Sie gegen unvorhergesehene Ereignisse abgesichert sein – etwa mit einer Bauherrenhaftpflicht- und einer Bauleistungsversicherung sowie einer Absicherung Ihrer Familie, falls Ihnen etwas zustößt. Als Versicherungsmakler vermittle ich Ihnen auch die passende Absicherung und helfe Ihnen, die nötigen Schritte bereits vor Baubeginn einzuleiten.
Zinsbindung und Tilgung
Eine Baufinanzierung begleitet Sie oft über Jahrzehnte. Eine längere Zinsbindung schafft Planungssicherheit, eine höhere Tilgung verkürzt die Laufzeit, macht aber die monatliche Rate größer. Ich rechne mit Ihnen verschiedene Varianten durch, damit die Rate auch dann tragbar bleibt, wenn sich Ihre Lebensumstände ändern – etwa durch Familienzuwachs, Elternzeit oder den Ruhestand.
In sechs Schritten zur Neubaufinanzierung
- Kassensturz: Einkommen, Ausgaben und Eigenkapital zeigen, welche monatliche Rate dauerhaft tragbar ist – auch mit Blick auf später, etwa den Ruhestand.
- Grundstück und Hausangebot: Mit einem konkreten Angebot und einer Kostenaufstellung lässt sich die Finanzierung belastbar planen.
- Fördermittel prüfen: Viele Programme müssen beantragt werden, bevor Sie Verträge unterschreiben oder mit dem Bau beginnen.
- Angebote vergleichen: Ich vergleiche Angebote verschiedener Banken und stelle mit Ihnen die Unterlagen für die Kreditprüfung zusammen. Den Antrag stelle ich erst, wenn Sie ihn unterschrieben haben.
- Bauphase begleiten: Das Darlehen wird nach Baufortschritt ausgezahlt. Ich behalte Abrufe und Fristen gemeinsam mit Ihnen im Blick.
- Einzug und Rückzahlung: Nach der letzten Auszahlung zahlen Sie Ihr Darlehen in festen Raten zurück. Rechtzeitig vor Ende der Zinsbindung kümmern wir uns gemeinsam um die Anschlussfinanzierung.
KfW-Förderung für den Neubau
Die KfW, die Förderbank des Bundes, unterstützt den Bau von selbst genutztem Wohneigentum mit zinsgünstigen Krediten. Für den Neubau sind vor allem diese Programme wichtig (Stand: Oktober 2026):
- Wohneigentumsprogramm (124): für den Bau einer selbst genutzten Immobilie; kombinierbar mit den folgenden Programmen.
- Klimafreundlicher Neubau (297/298): für Neubauten mit hohen Anforderungen an Energieeffizienz und Klimabilanz.
- Klimafreundlicher Neubau im Niedrigpreissegment (296): für klimafreundliche und zugleich flächensparende Neubauten.
- Wohneigentum für Familien – Neubau (300): für Familien und Alleinerziehende mit Kindern bis zu einer Einkommensgrenze.
Wie viel Förderung möglich ist, hängt beim Neubau vor allem vom energetischen Standard ab. Diesen bestätigt in der Regel eine Energieeffizienz-Expertin oder ein Energieeffizienz-Experte. Die Kredite werden über die finanzierende Bank beantragt, und zwar bevor mit dem Bau begonnen wird. Weil die KfW ihre Programme regelmäßig anpasst, prüfe ich den aktuellen Stand in der Beratung.
Weiterlesen: Alle Förderprogramme im Überblick · KfW-Förderung einfach erklärt
Landesmittel: Förderung der Länder
Zusätzlich zur KfW fördert das Land Rheinland-Pfalz den Bau von selbst genutztem Wohneigentum über die Investitions- und Strukturbank Rheinland-Pfalz (ISB). Es gibt Darlehen für Haushalte bis zu einer Einkommensgrenze, teils mit Tilgungszuschuss, und ein Darlehen ohne Einkommensgrenze, das die Finanzierung Ihrer Bank im Nachrang ergänzt. Auch hier gilt: erst die Zusage, dann der Baubeginn. Ob und wie sich Landesmittel mit Bankdarlehen und KfW-Krediten verbinden lassen, klären wir gemeinsam.
Bauen Sie in Baden-Württemberg oder Hessen, gelten die Programme dieser Länder. In Baden-Württemberg fördert die L-Bank den Bau eines Eigenheims vor allem für Familien mit Kindern. In Hessen gibt es für Haushalte bis zu einer Einkommensgrenze das Hessen-Darlehen Neubau der WIBank; wer dort ein Baugrundstück kauft und noch nie eine Immobilie besessen hat, kann außerdem das Hessengeld erhalten. In Baden-Württemberg dürfen Sie Verträge erst schließen und bauen, wenn der Eingang Ihres Antrags bestätigt ist, in Hessen erst nach der Bewilligung bauen.
Weiterlesen: Landesmittel im Überblick · Landesmittel in Rheinland-Pfalz einfach erklärt · Baden-Württemberg · Hessen
Persönlich beraten – von der Planung bis zum Einzug
Ich nehme mir ausreichend Zeit für jeden Partner, um alle Optionen zu prüfen und gemeinsam die richtigen Entscheidungen zu treffen. Eine solide Finanzplanung und eine gute Vorbereitung sind entscheidend für eine erfolgreiche Finanzierung.
Lassen Sie sich von mir professionell beraten, um sicherzustellen, dass Sie alle Aspekte richtig verstehen und die passende Lösung für Ihre individuelle Situation finden.
Persönliche Beratung
Kostenfreie Erstberatung – per Video und Telefon bundesweit, oder bei Ihnen vor Ort in Grünstadt und Umgebung.