Fördermittel & Zuschüsse für Ihr Bauvorhaben
Ob Sie bauen, kaufen oder sanieren: In Deutschland gibt es zahlreiche Förderprogramme, die Ihre Finanzierung günstiger machen können – vom Bund, von den Ländern und teilweise auch von Städten, Gemeinden und Energieversorgern. Sie reichen von zinsgünstigen Krediten über Tilgungszuschüsse bis zu direkten Zuschüssen für einzelne Maßnahmen.
Den Überblick zu behalten, ist allerdings nicht einfach: Programme werden angepasst, Bedingungen ändern sich, und manche Förderung schließt eine andere aus. Ich behalte das für Sie im Blick und binde passende Fördermittel direkt in Ihre Finanzierung ein. Oft lassen sich mehrere Förderungen kombinieren und so der Mischzins einer Finanzierung senken.
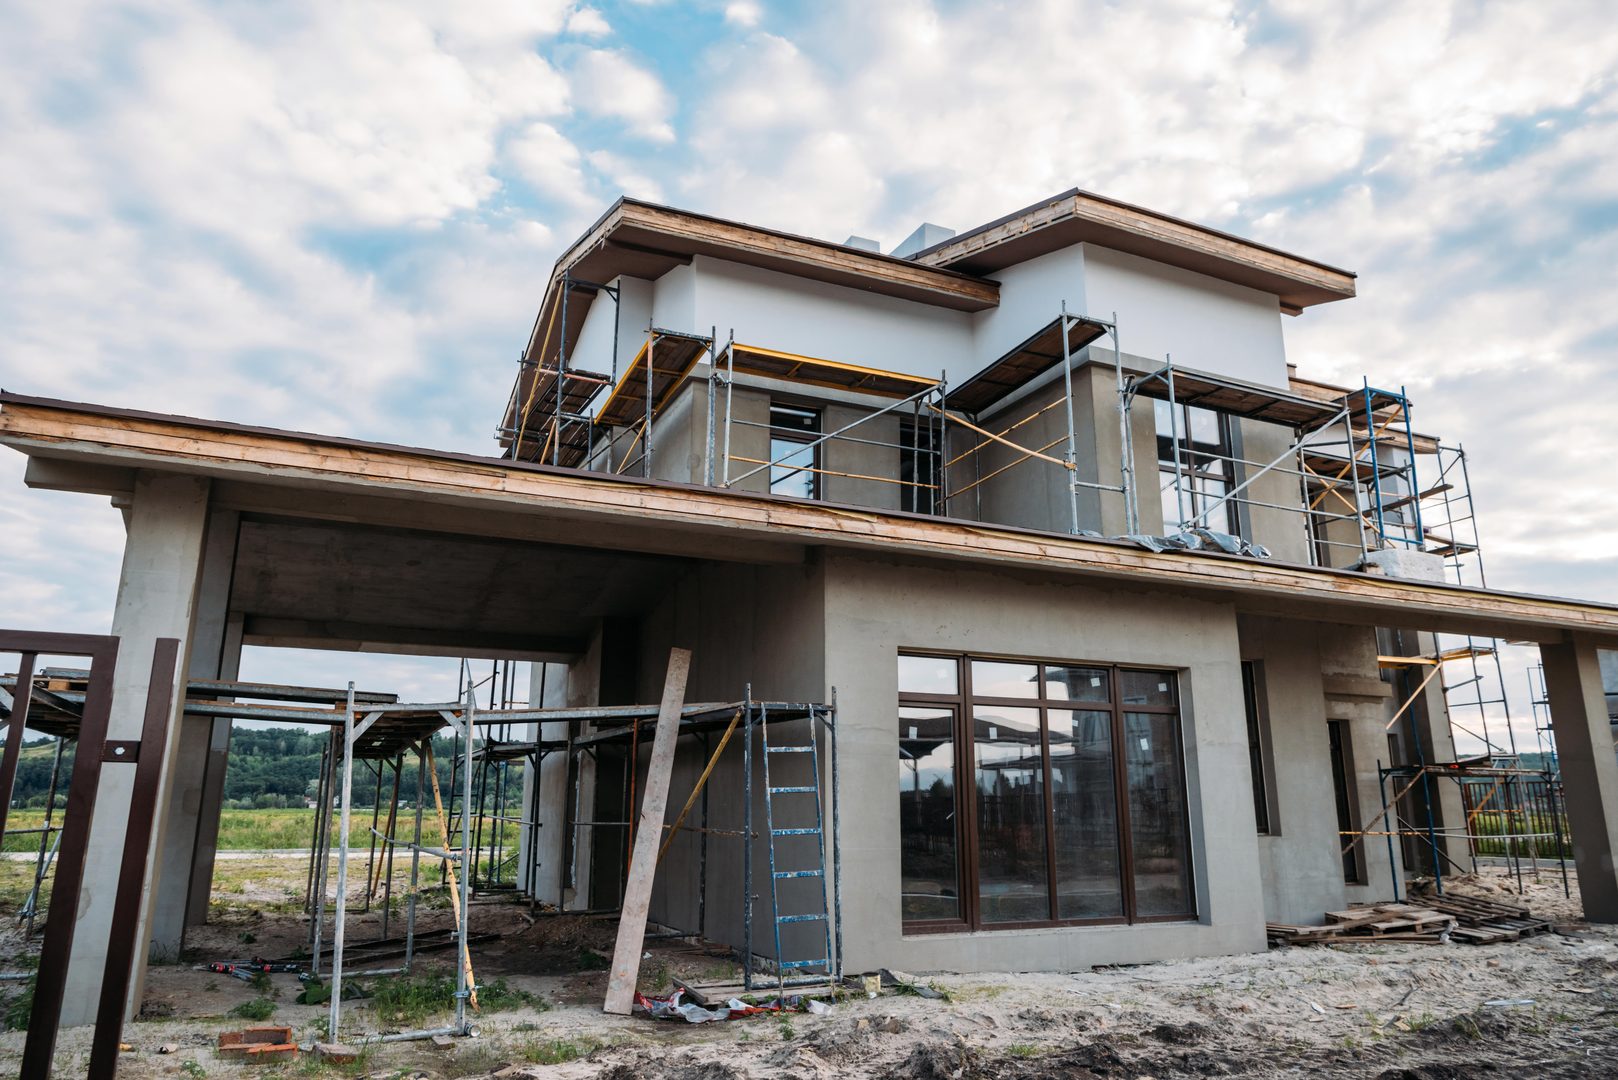
Förderung für den Neubau
Wer neu baut, kann vor allem die Programme der KfW nutzen. Gefördert werden in erster Linie selbst genutzte und besonders klimafreundliche Neubauten. Für Familien mit Kindern gibt es ein eigenes Programm mit besonders günstigen Konditionen, sofern bestimmte Einkommensgrenzen eingehalten werden. Hinzu kommen Programme der Länder: in Rheinland-Pfalz von der ISB, in Baden-Württemberg von der L-Bank und in Hessen von der WIBank.
Beim Neubau hängt die Förderung stark vom energetischen Standard des Hauses ab. Planen Sie sie deshalb schon bei der Wahl von Haustyp und Heizung mit ein – nicht erst, wenn die Pläne fertig sind.
Mehr zur Finanzierung Ihres Neubaus: Neubau
Förderung beim Kauf
Auch beim Kauf eines Hauses oder einer Wohnung gibt es Förderung. Die KfW unterstützt den Erwerb von selbst genutztem Wohneigentum mit zinsgünstigen Krediten. Familien, die ein energetisch sanierungsbedürftiges Haus kaufen und es anschließend modernisieren, können ein eigenes Programm nutzen („Jung kauft Alt“). Für die Sanierung nach dem Kauf kommen zusätzlich die Zuschüsse und Kredite der Bundesförderung für effiziente Gebäude infrage. Und auch die Länder fördern den Kauf von Wohneigentum, das Sie selbst bewohnen: in Rheinland-Pfalz die ISB, in Baden-Württemberg die L-Bank und in Hessen die WIBank, dort unter anderem mit dem Hessengeld.
Mehr zur Finanzierung Ihres Immobilienkaufs: Kauf
KfW-Förderung
Die KfW ist die Förderbank des Bundes. Ihre Förderkredite beantragen Sie nicht direkt bei der KfW, sondern über einen Finanzierungspartner, in der Regel die Bank, die Ihre Baufinanzierung übernimmt. Zuschüsse, etwa für eine neue Heizung, beantragen Sie dagegen selbst im Kundenportal der KfW.
Wichtige Programme für private Bauherren und Käufer (Stand: Oktober 2026):
- Wohneigentumsprogramm (124): zinsgünstiger Kredit für den Bau oder Kauf von selbst genutztem Wohneigentum.
- Klimafreundlicher Neubau (297/298) und Klimafreundlicher Neubau im Niedrigpreissegment (296): für Neubauten mit hohen Anforderungen an Energieeffizienz und Klimabilanz.
- Wohneigentum für Familien – Neubau (300): für Familien und Alleinerziehende mit Kindern bis zu einer Einkommensgrenze.
- Jung kauft Alt (308): für Familien, die ein Haus mit schlechter Energieeffizienz kaufen und es innerhalb einer festen Frist energetisch sanieren.
- Sanierung zum Effizienzhaus (261) und Heizungsförderung (458): für die energetische Modernisierung bestehender Wohngebäude.
- Ergänzungskredit (358/359): zinsgünstiger Kredit für Einzelmaßnahmen, für die bereits ein Zuschuss bewilligt wurde.
- Barrieren reduzieren: Förderkredit für den altersgerechten Umbau.
Die KfW passt ihre Programme regelmäßig an. Welche davon für Sie infrage kommen und wie sie sich mit Ihrem Bankdarlehen kombinieren lassen, prüfe ich in der Beratung anhand des aktuellen Stands.
Mehr dazu in der Wissensdatenbank: KfW-Förderung einfach erklärt
Individueller Sanierungsfahrplan (iSFP)
Der individuelle Sanierungsfahrplan ist das Ergebnis einer Energieberatung. Eine Energieberaterin oder ein Energieberater nimmt Ihr Haus unter die Lupe und zeigt, wie Sie es Schritt für Schritt oder in einem Zug energetisch modernisieren können – mit einer sinnvollen Reihenfolge der Maßnahmen und einer Einschätzung der Kosten. Ob Sie die Vorschläge umsetzen, entscheiden Sie selbst.
Die Energieberatung wird vom Bund über das BAFA bezuschusst. Der Antrag muss gestellt werden, bevor die Beratung beginnt; das kann auch die Beraterin oder der Berater für Sie übernehmen. Ein geförderter iSFP kann später zusätzlich einen Bonus bei der Förderung von Einzelmaßnahmen bringen. Seit Juli 2026 gibt es diesen Bonus allerdings erst ab einem bestimmten Investitionsvolumen.
Mehr dazu in der Wissensdatenbank: Der individuelle Sanierungsfahrplan
BAFA-Förderung
Das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) fördert im Rahmen der Bundesförderung für effiziente Gebäude (BEG) energetische Einzelmaßnahmen an bestehenden Wohngebäuden mit Zuschüssen, zum Beispiel:
- Dämmung von Dach, Außenwänden oder Kellerdecke sowie neue Fenster und Außentüren
- Anlagentechnik, etwa eine Lüftungsanlage
- Optimierung einer bestehenden Heizungsanlage
- Fachplanung und Baubegleitung durch Energieeffizienz-Expertinnen und -Experten
Für viele dieser Maßnahmen ist eine Energieeffizienz-Expertin oder ein Energieeffizienz-Experte einzubinden. Der Zuschuss für eine neue, klimafreundliche Heizung läuft dagegen über die KfW. Seit dem 21. Juli 2026 gelten für die BEG angepasste Bedingungen; bereits bewilligte Förderungen sind davon nicht betroffen.
Mehr dazu in der Wissensdatenbank: BAFA-Förderung einfach erklärt
Landesmittel: Förderung der Länder
Neben dem Bund fördern auch die Bundesländer Wohneigentum, jedes mit eigenen Programmen und über eine eigene Förderbank. Welche Programme infrage kommen, hängt davon ab, in welchem Bundesland die Immobilie liegt. Von Grünstadt aus sind Baden-Württemberg und Hessen nicht weit. Deshalb finden Sie hier neben Rheinland-Pfalz auch die beiden Nachbarländer. Ich berate Sie bei Ihnen vor Ort, auch in Mannheim, Heidelberg, im Rhein-Neckar-Kreis und in Südhessen, oder per Videoberatung bundesweit.
Rheinland-Pfalz: ISB
In Rheinland-Pfalz ist die Investitions- und Strukturbank Rheinland-Pfalz (ISB) zuständig. Für Grünstadt und Umgebung sind vor allem zwei Wege interessant:
- ISB-Darlehen Wohneigentum: für Bau, Kauf und Modernisierung von selbst genutztem Wohneigentum, für Haushalte bis zu einer bestimmten Einkommensgrenze. Je nach Einkommen und Vorhaben ist ein Tilgungszuschuss möglich. Den Antrag stellen Sie bei der Stadt- oder Kreisverwaltung, in deren Gebiet die Immobilie liegt.
- ISB-Darlehen Wohneigentum Universell: ohne Einkommensgrenze, für Neubau, Kauf und Modernisierung selbst genutzter Immobilien in Rheinland-Pfalz. Es ergänzt die Finanzierung Ihrer Bank im Nachrang, setzt Eigenkapital voraus und wird online bei der ISB beantragt.
Wichtig: Mit dem Vorhaben darf erst nach der Zusage begonnen werden, und ein Kaufvertrag darf bei Antragstellung nur kurze Zeit zurückliegen. Ob Landesmittel in Ihre Finanzierung passen, hängt auch davon ab, wie sie sich mit dem Bankdarlehen und den KfW-Krediten verbinden lassen. Das prüfe ich gemeinsam mit Ihnen. Auf Wunsch unterstütze ich Sie auch beim Antrag.
Mehr dazu in der Wissensdatenbank: Landesmittel in Rheinland-Pfalz
Baden-Württemberg: L-Bank
In Baden-Württemberg vergibt die L-Bank die Landesförderung für Wohneigentum. Sie richtet sich vor allem an Familien mit Kindern (Stand: Oktober 2026):
- Eigentumsfinanzierung BW (Z15-Darlehen): zinsverbilligtes Darlehen für Bau, Kauf oder Erweiterung eines selbst genutzten Eigenheims, für Familien mit mindestens einem minderjährigen Kind oder einem ersten Kind, das in den nächsten sechs Monaten erwartet wird, bis zu einer Einkommensgrenze. Vorausgesetzt wird ein Eigenanteil von mindestens 15 Prozent der Gesamtkosten. Den Antrag stellen Sie online bei der L-Bank; zuerst prüft ihn die Wohnraumförderungsstelle Ihres Stadt- oder Landkreises. Die Bearbeitung dauert derzeit lange; Näheres auf Anfrage.
- Wohnen mit Kind: Förderkredit für Familien mit Kindern bis zu einer Einkommensgrenze, für den Bau oder Kauf eines selbst genutzten Eigenheims. Er wird über eine Bank oder Sparkasse beantragt, die das Programm anbietet, und lässt sich mit dem Kombi-Darlehen Wohnen der L-Bank ergänzen.
Beim Z15-Darlehen dürfen Sie Kauf- oder Bauverträge erst unterschreiben und mit dem Bau erst beginnen, wenn die Wohnraumförderungsstelle den Eingang Ihres vollständigen Antrags bestätigt hat. Wie sich die Förderung mit Ihrem Bankdarlehen und KfW-Krediten verbinden lässt, kläre ich vorab mit Ihnen. Beim Z15-Antrag unterstütze ich Sie auf Wunsch bei der Vorbereitung der Angaben und Unterlagen; die Eingabe im Förderportal nehmen Sie selbst vor. Auch beim Antrag für Wohnen mit Kind über die Bank unterstütze ich Sie gern.
Mehr dazu in der Wissensdatenbank: Landesmittel in Baden-Württemberg
Hessen: WIBank
In Hessen ist die WIBank, die Wirtschafts- und Infrastrukturbank Hessen, für die Wohnraumförderung zuständig (Stand: Oktober 2026):
- Hessengeld: Zuschuss für Käuferinnen und Käufer, die in Hessen ihre erste Immobilie oder ein Baugrundstück kaufen, um selbst darin zu wohnen. Wer schon einmal eine Immobilie besessen hat, erhält es nicht, und der Kauf muss grunderwerbsteuerpflichtig sein. Es gibt 10.000 Euro je Käuferin oder Käufer, höchstens 20.000 Euro, dazu 5.000 Euro für jedes minderjährige Kind, das mit einzieht, insgesamt höchstens so viel wie die gezahlte Grunderwerbsteuer. Eine Einkommensgrenze gibt es nicht. Den Antrag stellen Sie selbst online bei der WIBank, sobald der Kaufvertrag beurkundet und die Grunderwerbsteuer vollständig bezahlt ist.
- Hessen-Darlehen Neubau und Hessen-Darlehen Bestandserwerb: für Haushalte bis zu einer Einkommensgrenze, die ein Haus oder eine Wohnung bauen oder kaufen und selbst bewohnen. Das Darlehen deckt bis zur Hälfte der Gesamtkosten, ist im Grundbuch in der Regel nachrangig abgesichert und setzt mindestens 10 Prozent Eigenkapital voraus. Den Antrag stellen Sie bei der Wohnungsbauförderstelle Ihrer Stadt oder Ihres Kreises.
Beim Hessen-Darlehen gilt: Mit dem Bau dürfen Sie erst nach der Bewilligung beginnen, und einen Kaufvertrag über ein Haus oder eine Wohnung dürfen Sie vorher nur mit einem Rücktrittsvorbehalt für den Fall einer Ablehnung schließen. Hessengeld und Hessen-Darlehen lassen sich miteinander kombinieren, das Hessen-Darlehen auch mit KfW-Krediten. Beim Antrag für das Hessen-Darlehen unterstütze ich Sie auf Wunsch. Den Antrag auf Hessengeld stellen Sie selbst als Käuferin oder Käufer im Kundenportal der WIBank.
Mehr dazu in der Wissensdatenbank: Landesmittel in Hessen
Förderdatenbank: Programme für Ihr Vorhaben finden
Neben den großen Programmen gibt es viele kleinere Förderungen, zum Beispiel von Städten, Gemeinden oder Energieversorgern. Damit Sie auch diese finden, stelle ich Ihnen eine Förderdatenbank zur Verfügung. Die Daten stammen von febis, einem auf Förderauskünfte spezialisierten Anbieter.
Dort finden Sie:
- Förderprogramme von Bund, Ländern, Kommunen und Energieversorgern
- passende Förderungen für Hauskauf, Neubau, Sanierung, Heizung, Photovoltaik, Barrierefreiheit und Einbruchschutz
- einen Energiesparrechner, mit dem Sie Modernisierungsmaßnahmen durchspielen können
Die Datenbank gibt Ihnen einen ersten Überblick und ersetzt keine Beratung: Ob ein Programm für Sie tatsächlich infrage kommt und wie es sich mit Ihrer Finanzierung verbinden lässt, bespreche ich gern mit Ihnen.
Förderung in Ihre Finanzierung einbinden
Ob sich eine Förderung für Sie lohnt, hängt vom Einzelfall ab: Manchmal ist ein Förderkredit günstiger als das Bankdarlehen, manchmal nicht. Ich vergleiche das für Sie und zeige Ihnen, wie sich Förderung und Bankfinanzierung sinnvoll kombinieren lassen. Einen Anspruch auf Förderung gibt es in der Regel nicht – über die Bewilligung entscheidet die jeweilige Förderstelle.
Alle Angaben auf dieser Seite geben einen allgemeinen Überblick (Stand: Oktober 2026). Förderbedingungen ändern sich regelmäßig; den aktuellen Stand prüfe ich in der Beratung.
Persönliche Beratung
Kostenfreie Erstberatung – per Video und Telefon bundesweit, oder bei Ihnen vor Ort in Grünstadt und Umgebung.